La Pampa entre las provincias con menos morosidad financiera de familias y empresas
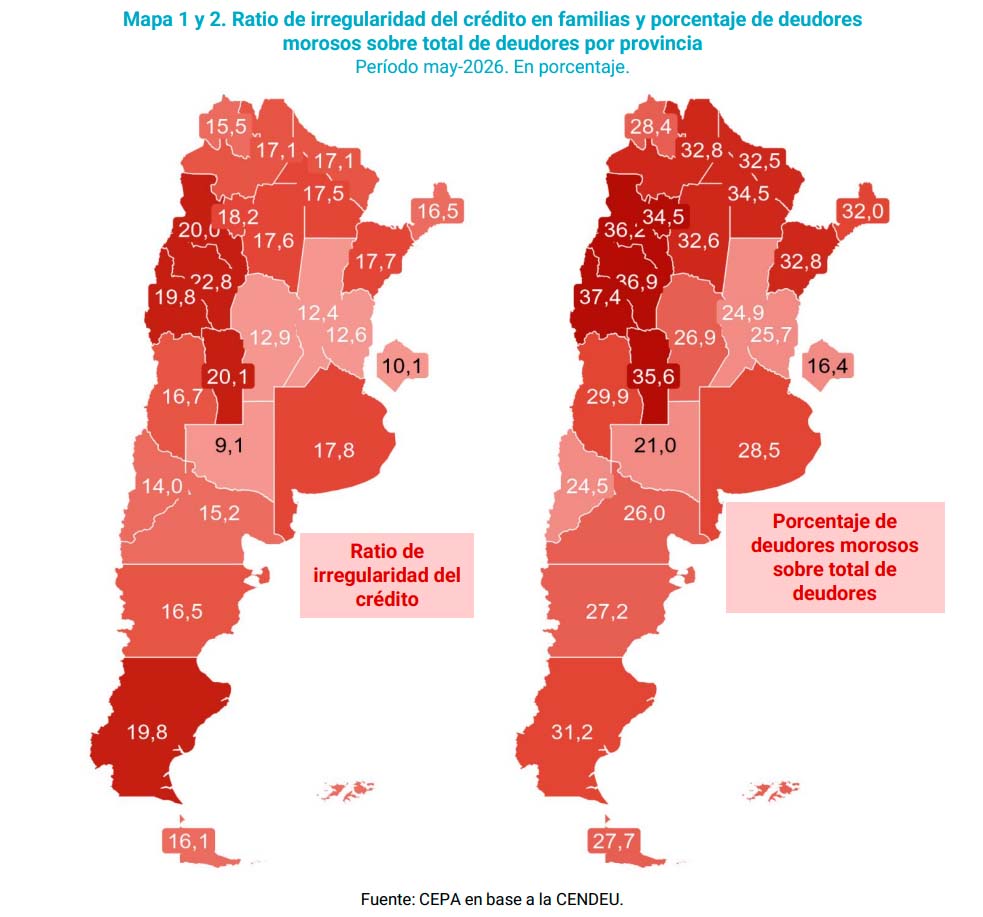
Un informe del Centro de Economía Política Argentina (CEPA) indica que La Pampa se encuentra entre las provincias con menores niveles de morosidad en familias y empresas.
Luego de 19 meses de subas consecutivas (desde el 1,5% de octubre 2024) la morosidad del sector privado con el sistema financiero, en mayo 2026, alcanzó un máximo de 7,6%. Este guarismo se conforma con el ratio de irregularidad de las empresas, que pasó de 0,7% a 3,0%, mientras que en el caso de las familias trepó de 2,5% a 12,3%.
El incumplimiento de las familias se concentra en préstamos personales y tarjetas de crédito, que representaron 73% del saldo irregular total a abril 2026. El ratio sumó 12,5% en tarjetas de crédito y 14,9% en prestamos personales. Con billeteras virtuales, la mora saltó de 7,3% en noviembre 2024 a 29,6% en mayo 2026. Este récord perforó el techo de la pandemia (27,1% en mayo 2020).
Morosidad histórica de las familias. La morosidad en la totalidad del sistema financiero (contemplando tanto bancos como billeteras virtuales) se encuentra en niveles de 15,5% en mayo 2026. Además, la irregularidad con los bancos alcanzó los niveles más elevados desde la crisis de 2001 (pico de 32,7% en septiembre 2003).
Cantidad de deudores. De los 20,9 millones de deudores con bancos y billeteras, los deudores morosos sumaron 5,8 millones. De este total, los morosos con billeteras virtuales suman 3,4 millones, con bancos alcanzan 1,3 millones y con ambos tipos de entidades computan 1,1 millones.
Situaciones de riesgo a mayo 2026. De los $3,45 billones de préstamos en situación 5 (irrecuperable) dos tercios refieren a billeteras virtuales y el tercio restante es de bancos ($1,15 billones). En situación 2 (con seguimiento especial o riesgo bajo) el monto de deuda asciende a $4,14 billones. El 80% ($3,27 billones) corresponde a las entidades bancarias.
En el mes, se redujo la cantidad de deudores con bancos en todas las categorías (situaciones 2 a 5). En particular, se observa una caída más pronunciada en la situación 5, con 281.377 deudores menos, lo que podría evidenciar la venta de carteras de deudores “incobrables”.
Respecto de los montos, sólo se reducen con bancos en las situaciones 2 y 3, evidenciando que las sumas de dinero que migran de categoría son más elevadas. Es decir, aunque los bancos dejan de prestar a nuevas familias y reducen los casos existentes, la imposibilidad de pago de los saldos de deudores remanentes incrementan el monto de la deuda y escala en los niveles de riesgo.
Con billeteras virtuales las categorías de riesgo (2 a 5) aumentaron tanto en montos como la cantidad de deudores. La que más creció fue la situación 4, con un alza, entre abril y mayo de $297.256 millones, mientras que el mayor incremento en cantidad de deudores se registró en la situación 5, con 387.468 personas más.
Mapa de morosidad.
os peores niveles se encuentran en la región de Cuyo y el NOA, mientras que la región Central y la Patagonia austral (excepto Santa Cruz) muestran un desempeño menos magro. La provincia con morosidad más elevada contemplando tanto bancos como billeteras virtuales es La Rioja (22,8%), seguido de San Luis (20,1%) y Catamarca (20,0%), mientras que las que observan los niveles más bajos se encuentran en La Pampa (9,1%), CABA (10,1% y Santa Fe (12,4%). A su vez, solo tres jurisdicciones (CABA, Neuquén y Santa Fe) registran menos del 25% de sus deudores en situación irregular.
Casi 4 de cada 10 jóvenes de entre 18 y 34 años están en mora (38,4%). El segmento más joven (18 a 24 años) explica apenas el 3,8% del monto irregular, pero representa el 10,0% del total de personas morosas, lo que indica que los montos adeudados son relativamente bajos. Además, en un 80% corresponden a billeteras virtuales. La tasa de morosidad es dramática en la franja de hasta 24 años: 4 de cada 10 créditos otorgados por bancos y billeteras son morosos (40,9%).
La masa total de deudores morosos se distribuye de manera casi idéntica entre géneros (50,2% varones y 49,8% mujeres).
Morosidad según bancos: exhibe una altísima concentración, solo seis entidades explican el 75,9% de los préstamos en mora ($6,9 billones). El ranking es encabezado por Banco Galicia (17,8%), BNA (16,1%), Banco Santander (15,3%) y BAPRO (12,0%). Tres de estas cuatro entidades (salvo BNA) se encuentran con ratios de irregularidad por encima del promedio. En este último aspecto se observa, además, mucha dispersión, donde entidades Carrefour Banco (52,7%), Ualá (24,6%) y Banco Columbia (24,1%) muestran niveles extremos, a la par de bancos como BNA (7,9%), Banco Ciudad (6,6%) y Banco de Santa Fe (7,1%) que se ubican por debajo del promedio.
Morosidad según billeteras virtuales: las cinco mayores firmas concentran el 50% de los créditos en mora ($2,4 billones), con Tarjeta Naranja y Naranja Digital a la cabeza (28,4%). Respecto a las tasas de irregularidad, el comportamiento es inverso a los bancos: las tres billeteras virtuales con más montos morosos poseen tasas de incumplimiento entre el 17% y el 24%, mientras que, de las 17 firmas restantes (que explican el 32,5% de la cartera irregular), 15 se ubican por encima del promedio general del sistema digital y 9 de ellas presentan ratios de irregularidad que superan el 50%.
Morosidad por actividad económica: el crédito a empresas muestra un deterioro sostenido entre octubre 2024 y mayo 2026. Este fenómeno afecta a todo el entramado productivo con mayor impacto en: construcción, que muestra un ratio de incumplimiento de 6,6%, alojamiento y servicios de comida, con un 6,2% de irregularidad y actividades administrativas, que suman 5,2% de morosidad.
La morosidad como consecuencia del modelo económico: aunque el Gobierno sostiene que la situación actual responde al desconocimiento financiero por parte que quien tomó créditos, a que muchos especularon con una devaluación para licuar sus deudas con inflación, a problema de los bancos que otorgaron mal los préstamos, y a una tasa de interés alta derivada de la “irresponsabilidad” electoral de la oposición proponiendo, por ejemplo, la ley de financiamiento educativo, el presente informe describen otras razones:
Caída del salario real: la escalada de la morosidad coincide con el desplome del poder adquisitivo. Desde la asunción de Milei, el salario real registrado cayó 8,7%, pérdida que se profundiza al 18,7% si se corrige la medición inflacionaria con la canasta ENGHo 2017/18. El endeudamiento refleja una insuficiencia de ingresos estructural y no consumos irresponsables.