Estaciones de servicio, blanco de una lucha fiscal entre Nación, Provincias y Municipios
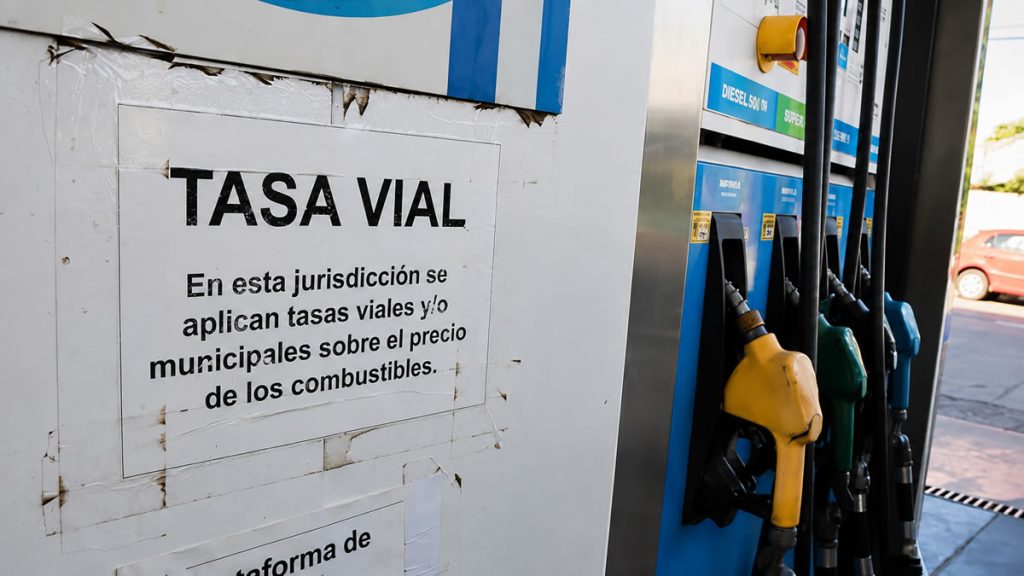
Las estaciones de servicio advierten una acumulación de cargas que terminan impactando sobre un mismo negocio, ya que mientras que Nación administra sus recursos y las transferencias a las provincias, los gobernadores e intendentes buscan sostener sus cuentas con sus propias herramientas de recaudación, advirtió Surtidores.com.ar.
El punto de partida está en la estructura de financiamiento provincial. Según el último informe del Centro de Economía Política Argentina, los recursos de origen nacional representan, en promedio, el 71,6% de los ingresos de las provincias cuando se consideran todas las transferencias provenientes de la Nación. La Coparticipación Federal representa por sí sola el 58,2%.
La recaudación general también refleja dificultades para sostener el crecimiento de los recursos que alimentan las transferencias. Entre enero y julio de 2026 ingresaron $132,5 billones, un aumento nominal de 27,4% que significó una caída real del 4% frente al mismo período de 2025. El comportamiento fue dispar entre los distintos tributos y el IVA volvió a mostrar una baja real en julio.
La situación se completa con los conflictos por los fondos que deben recibir algunas jurisdicciones. Con presupuestos condicionados por esos ingresos, la recaudación propia adquiere una importancia creciente para provincias y municipios. Ingresos Brutos es la principal fuente tributaria provincial, mientras que las administraciones municipales disponen de tasas y contribuciones vinculadas con las actividades económicas.
Ahí aparece el problema para las estaciones. La actividad registra un volumen de facturación elevado porque el combustible tiene un precio significativo y se comercializan grandes cantidades de litros. Pero facturación y rentabilidad no son equivalentes.
“Una cosa es la facturación y otra muy distinta es la rentabilidad”, explicó el abogado Fabián Tobalo, de la Federación de Entidades de Combustibles.
La diferencia resulta determinante porque una parte sustancial del dinero que ingresa por el surtidor corresponde al costo del producto y a los impuestos incorporados al precio. El margen disponible para el operador representa una proporción considerablemente menor.
Por eso, una carga calculada sobre las ventas puede tener una incidencia mucho mayor sobre el resultado empresario que la que sugiere su alícuota. El problema se vuelve todavía más visible cuando se suman distintos mecanismos de recaudación.
Según Tobalo, muchos cargos pueden generar anticipos fiscales que, en determinadas situaciones, superan la obligación definitiva. El resultado son saldos a favor que permanecen inmovilizados hasta que pueden ser compensados o recuperados.